Domain vergrößerungsgläser.de kaufen?
Wir ziehen mit dem Projekt
vergrößerungsgläser.de um.
Sind Sie am Kauf der Domain
vergrößerungsgläser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergrößerungsgläser.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **


Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Hecht, Eugene: OptikOptik , Das Standardwerk der Optik seit über 25 Jahren: LeserInnen schätzen dieses Lehrbuch vor allem wegen seines ausgewogenen didaktischen Konzepts. Leicht verständlich erklärt es die Mathematik der Wellenbewegung und behandelt ausführlich sowohl klassische, als auch moderne Methoden der Optik. Ziel des Autors ist dabei, die Optik im Rahmen einiger weniger, übergreifender Konzepte zu vereinheitlichen, so dass Studierende ein in sich geschlossenes, zusammenhängendes Bild erhalten. Abgerundet wird die 8. Auflage durch zahlreiche, didaktisch hervorragend aufbereitete Abbildungen und viele aktuelle Fotos. Über 800 Übungsaufgaben verschiedener Schwierigkeitsgrade, die zu einem großen Teil mit vollständigen Lösungen vorliegen, ermöglichen dem Studierenden, sein Wissen selbständig zu überprüfen. , Tieferlegungsfedern > Sportfederung , Auflage: 8., überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Leinen, Titel der Reihe: De Gruyter Studium##, Autoren: Hecht, Eugene, Übersetzung: Lippert, Karen, Auflage: 23008, Auflage/Ausgabe: 8., überarbeitete Auflage, Seitenzahl/Blattzahl: 1363, Abbildungen: 764 b/w ill., 24 b/w tbl., Themenüberschrift: SCIENCE / Physics / Electromagnetism, Keyword: Elektromagnetismus; Geometrische Optik; Fourier-Optik; Interferenz; Polarisation; Beugung; Electromagnetism; Geometrical optics; Fourier optics; Interference; Polarization; Diffraction, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Naturwissenschaften, allgemein~Elektrizität, Magnetismus und Elektromagnetismus, Bildungszweck: für die Hochschule, Warengruppe: HC/Elektrizität/Magnetismus/Optik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: XVIII, Seitenanzahl: 1363, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 245, Breite: 187, Höhe: 62, Gewicht: 1912, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 8829438, Vorgänger EAN: 9783110526646 9783110347968 9783486588613 9783486273595 9783486249170, Alternatives Format EAN: 9783111025841 9783111025599, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1737498134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
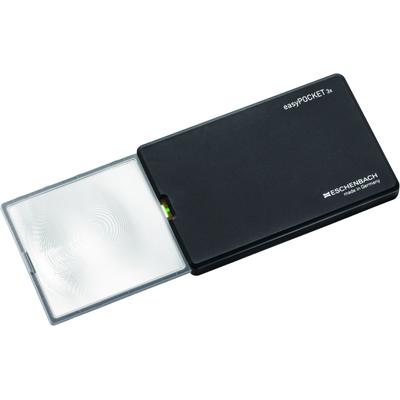
ESCHENBACH OPTIK Taschenlupe "easyPOCKET, ideal für Senioren", schwarz, Lupen, Einschlaglupe mit echter 3x-Vergrößerung, Alltagslupe, stromsparendDie easypocket® Lupe von Eschenbach Optik ist der stilvolle und praktische Helfer für unterwegs. Mit dem Format einer Kreditkarte passt sie bequem in jede Hosen-, Hemd- oder Handtasche. Die Verarbeitung und die kratzfeste Linse überzeugen durch Made...69,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FLIPO® Pocket-Zoom Lupen mit LED-Licht 2,5x Vergrößerung 5 StückBeleuchtete Pocket-Zoom Lupen für jede Gelegenheit Das Kleingedruckte auf Etiketten zu lesen oder das Schlüsselloch im Dunkeln zu finden sind mit den FLIPO® Pocket-Zoom Lupen mit LED-Licht kein Problem mehr. Praktisch, tragbar und leicht passen sie in jede Tasche. Was erhalte ich? 5 Pocket-Zoom Lupen mit LED-Licht 2 CR1220-Batterien Auf einen Blick 2,5-fache Vergrößerung aus ABS mit glatten, sich verjüngenden Kanten Druckknopf zum Aktivieren der LEDs Solid-, Chevrons-, Polk-A-Dot-, Leopard- und Zebra-Muster-Design kompakt Gewicht: ca. 23 g Maße ca. 8,91 x 5,57 x 0,64 cm9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **

Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
Welche Vergrößerung bei Lupen?
Welche Vergrößerung bei Lupen? Lupen sind optische Instrumente, die dazu dienen, kleine Objekte oder Details zu vergrößern, um sie besser sehen zu können. Die Vergrößerung einer Lupe wird in der Regel als Verhältnis angegeben, z.B. 2x, 5x oder 10x. Dies bedeutet, dass das Objekt durch die Lupe um das 2-fache, 5-fache oder 10-fache vergrößert wird. Je höher die Vergrößerung einer Lupe ist, desto größer ist der Detailreichtum, den man durch sie sehen kann. Es ist jedoch wichtig zu beachten, dass eine zu hohe Vergrößerung auch zu einer eingeschränkten Tiefenschärfe und einem kleineren Sichtfeld führen kann. Daher sollte die Vergrößerung einer Lupe je nach Verwendungszweck sorgfältig ausgewählt werden. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Hecht, Eugene: OptikOptik , Das Standardwerk der Optik seit über 25 Jahren: LeserInnen schätzen dieses Lehrbuch vor allem wegen seines ausgewogenen didaktischen Konzepts. Leicht verständlich erklärt es die Mathematik der Wellenbewegung und behandelt ausführlich sowohl klassische, als auch moderne Methoden der Optik. Ziel des Autors ist dabei, die Optik im Rahmen einiger weniger, übergreifender Konzepte zu vereinheitlichen, so dass Studierende ein in sich geschlossenes, zusammenhängendes Bild erhalten. Abgerundet wird die 8. Auflage durch zahlreiche, didaktisch hervorragend aufbereitete Abbildungen und viele aktuelle Fotos. Über 800 Übungsaufgaben verschiedener Schwierigkeitsgrade, die zu einem großen Teil mit vollständigen Lösungen vorliegen, ermöglichen dem Studierenden, sein Wissen selbständig zu überprüfen. , Tieferlegungsfedern > Sportfederung , Auflage: 8., überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Leinen, Titel der Reihe: De Gruyter Studium##, Autoren: Hecht, Eugene, Übersetzung: Lippert, Karen, Auflage: 23008, Auflage/Ausgabe: 8., überarbeitete Auflage, Seitenzahl/Blattzahl: 1363, Abbildungen: 764 b/w ill., 24 b/w tbl., Themenüberschrift: SCIENCE / Physics / Electromagnetism, Keyword: Elektromagnetismus; Geometrische Optik; Fourier-Optik; Interferenz; Polarisation; Beugung; Electromagnetism; Geometrical optics; Fourier optics; Interference; Polarization; Diffraction, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Naturwissenschaften, allgemein~Elektrizität, Magnetismus und Elektromagnetismus, Bildungszweck: für die Hochschule, Warengruppe: HC/Elektrizität/Magnetismus/Optik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: XVIII, Seitenanzahl: 1363, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 245, Breite: 187, Höhe: 62, Gewicht: 1912, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 8829438, Vorgänger EAN: 9783110526646 9783110347968 9783486588613 9783486273595 9783486249170, Alternatives Format EAN: 9783111025841 9783111025599, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1737498134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
ESCHENBACH OPTIK Taschenlupe "easyPOCKET, ideal für Senioren", schwarz, Lupen, Einschlaglupe mit echter 3x-Vergrößerung, Alltagslupe, stromsparendDie easypocket® Lupe von Eschenbach Optik ist der stilvolle und praktische Helfer für unterwegs. Mit dem Format einer Kreditkarte passt sie bequem in jede Hosen-, Hemd- oder Handtasche. Die Verarbeitung und die kratzfeste Linse überzeugen durch Made...69,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FLIPO® Pocket-Zoom Lupen mit LED-Licht 2,5x Vergrößerung 5 StückBeleuchtete Pocket-Zoom Lupen für jede Gelegenheit Das Kleingedruckte auf Etiketten zu lesen oder das Schlüsselloch im Dunkeln zu finden sind mit den FLIPO® Pocket-Zoom Lupen mit LED-Licht kein Problem mehr. Praktisch, tragbar und leicht passen sie in jede Tasche. Was erhalte ich? 5 Pocket-Zoom Lupen mit LED-Licht 2 CR1220-Batterien Auf einen Blick 2,5-fache Vergrößerung aus ABS mit glatten, sich verjüngenden Kanten Druckknopf zum Aktivieren der LEDs Solid-, Chevrons-, Polk-A-Dot-, Leopard- und Zebra-Muster-Design kompakt Gewicht: ca. 23 g Maße ca. 8,91 x 5,57 x 0,64 cm9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Componar-S 2,8/50 mm VergrößerungsobjektivVergrößerungsobjektiv mit abschaltbarer Rastblende, beleuchtete Blendenskala, optimale Leistung bei Vergrößerungsmaßstäben um 8:1, Filtergewinde: 30 mm, Anschraubgewinde M39x1, Lichtstärke 2,8, Brennweite 50 mm, 4 Linsen, für 24x36 mm KB.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Welche Vergrößerung bei Lupen?
Welche Vergrößerung bei Lupen? Lupen sind optische Instrumente, die dazu dienen, kleine Objekte oder Details zu vergrößern, um sie besser sehen zu können. Die Vergrößerung einer Lupe wird in der Regel als Verhältnis angegeben, z.B. 2x, 5x oder 10x. Dies bedeutet, dass das Objekt durch die Lupe um das 2-fache, 5-fache oder 10-fache vergrößert wird. Je höher die Vergrößerung einer Lupe ist, desto größer ist der Detailreichtum, den man durch sie sehen kann. Es ist jedoch wichtig zu beachten, dass eine zu hohe Vergrößerung auch zu einer eingeschränkten Tiefenschärfe und einem kleineren Sichtfeld führen kann. Daher sollte die Vergrößerung einer Lupe je nach Verwendungszweck sorgfältig ausgewählt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.